Titlurile Fidelis în euro dau 6,6% net și bat randamentul garsonierelor de închiriat. Calculul complet
Scutite complet de impozite, emisiunile de titluri de stat în euro oferă un randament garantat imposibil de egalat de piața imobiliară. O analiză comparativă arată de ce randamentul net al unei chirii rămâne net inferior cuponului oferit de Ministerul Finanțelor.
Cumpărarea unei garsoniere sau a unui apartament mic pentru a-l da în chirie a reprezentat decenii la rând strategia preferată de economisire și plasament a românilor.
Cu toate acestea, schimbările din mediul fiscal și noile condiții de refinanțare ale statului au răsturnat complet această logică.
Astăzi, emisiunile de titluri de stat Fidelis oferite de Ministerul Finanțelor, cu scadențe lungi pe 10 ani și dobânzi de până la 6,6% pe an în euro, oferă un randament net superior, lipsit de riscurile și efortul administrativ specifice sectorului imobiliar.
Titlurile Fidelis în euro dau 6,6% net și bat randamentul garsonierelor de închiriat
O analiză matematică simplă evidențiază diferența dintre cele două alternative de plasament pentru un capital de pornire de $80.000\text{ €}$:
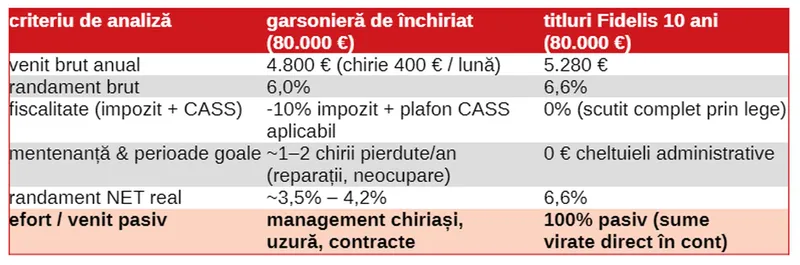
Tabelul demonstrează că randamentul teoretic de 6% brut generat de o chirie este o iluzie contabilă.
Dupã aplicarea impozitului de 10% pe venitul din chirii, a eventualelor contribuții CASS, precum și a cheltuielilor inevitabile cu uzura mobilierului, reparațiile curente, asigurările și perioadele în care imobilul rămâne neocupat între chiriași, randamentul net real scade la aproximativ 3,5% - 4,2% pe an.
Citeşte şi: VIDEO Titluri Fidelis sau depozit la bancă? Ce variantă îți protejează mai bine economiile
În schimb, cuponul de 6,6% oferit de stat este complet scutit de impozit și CASS, banii fiind virați curat, în contul investitorului.
Desigur, o analiză pe un orizont de 10 ani trebuie să ia în calcul și diferențele structurale dintre cele două active.
Citeşte şi: De ce titlurile Fidelis denominate în euro sunt singurele ce-ți salvează banii, nu cele în lei
În timp ce un titlu de stat returnează la scadență exact suma inițial investită ($80.000\text{ €}$), o proprietate imobiliară se poate aprecia în timp, oferind o protecție mai bună împotriva inflației, pe termen foarte lung.
Totuși, pentru investitorul care caută un venit pasiv predictibil, siguranță valutară în euro și zero bătăi de cap cu administrarea, refinanțarea deficitului de către stat oferă în prezent o oportunitate net superioară pieței imobiliare.
Mai trebuie să ţinem cont şi de faptul că, dacă vei cumpăra puţine titluri Fidelis, la 6.6% profit, acesta este mic. Pe măsură ce investeşti în mai multe, câştigi mai mult, la maturitatea acestei obligaţiuni, pentru că ordinul de mărime creşte.
Aşadar, de exemplu, dacă cumperi minimul permis, de 10 titluri, adică investeşti 1.000 de euro, vei câştiga 66 de euro. Dacă cumperi 100 de titluri, adică investeşti 10.000 de euro, vei câştiga 660 de euro.
Ei, şi afacerea veritabilă de aici începe. Dacă cumperi 1.000 de titluri, vei câştiga 6.600 de euro, iar dacă cumperi 10.000 de titluri de stat fidelis, adică investeşti un milion de euro, vei câştiga la maturitate, peste 10 ani, 66.000 de euro. Valabil, evident, pentru cine are aceşti bani.
Ceea ce este bine să înţelegem e că acesta este sistemul occidental de prosperitate: nu dai lovitura, nu câştigi sume enorme, investeşti uneori, pentru ele, o viaţă, dar la final obţii o rezervă frumuşică de bani.