VIDEO Titluri Fidelis sau depozit la bancă? Ce variantă îți protejează mai bine economiile
Titlurile Fidelis și depozitele bancare promit siguranță pentru economii, dar diferențele de dobândă, lichiditate și fiscalitate pot schimba rezultatul. Ce variantă este mai avantajoasă ținând cont de inflație?
Pentru cei care reușesc să pună bani deoparte, alegerea între un depozit bancar și titlurile de stat nu ține doar de procentul afișat drept dobândă. Contează perioada în care banii rămân plasați, cât de repede pot fi recuperați și ce taxe se aplică veniturilor obținute.
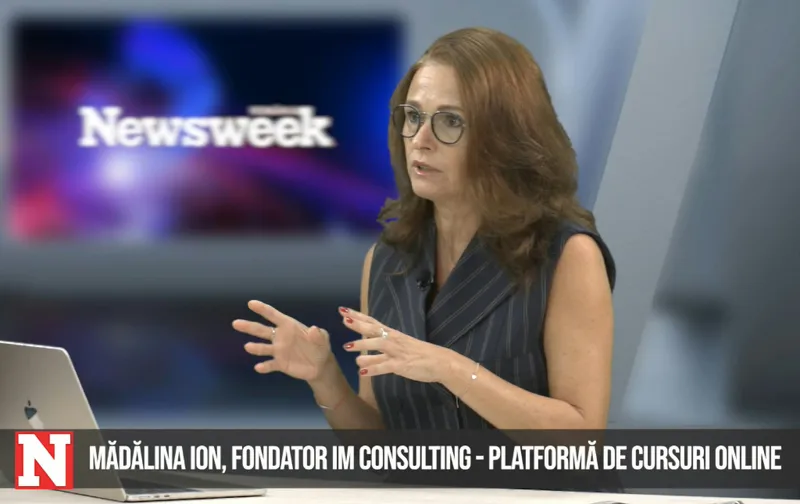
Mădălina Ion, fondator IM Consulting - platformă de cursuri online, explică de unde ar trebui să înceapă o persoană care vrea să economisească sau să investească și ce diferențe trebuie urmărite atunci când compară titlurile de stat Fidelis cu un depozit bancar.
Citește și: VIDEO Cum se plătește CASS pentru activități independente? Cât plătesc sportivii, avocații, coafezele?
Înainte de alegerea unui instrument de investiție, primul pas ar trebui să fie constituirea unei rezerve financiare, spune Mădălina Ion. Aceasta recomandă ca banii necesari pentru situații neprevăzute să fie păstrați în instrumente sigure și ușor accesibile.
Abia după crearea unei astfel de rezerve ar trebui analizate variantele de investiții, iar titlurile de stat pot intra în calcul inclusiv ca instrument de economisire.
Citește și: Cum poți învăța online despre taxe și investiții de la o româncă acreditată de Harvard
„În primul rând, orice consultant o să spună următorul lucru: înainte să te gândești să investești, trebuie să te gândești să economisești. Și înainte să te gândești să economisești, trebuie să te gândești dacă poți să faci acest lucru”, a explicat Mădălina Ion.
Trei venituri lunare puse deoparte înainte de investiții
Potrivit acesteia, veniturile trebuie să acopere mai întâi cheltuielile curente, iar abia diferența rămasă poate fi economisită sau investită.
„Fiecare familie, fiecare persoană are un venit. În primul rând, acel venit trebuie să-i acopere cheltuielile zilnice, nevoile curente. Abia după ce acoperă aceste nevoi curente, persoana respectivă se poate gândi ce face cu diferența de bani”, spune Mădălina Ion.
Ea indică drept reper o rezervă echivalentă cu aproximativ trei venituri lunare.
„Primul sfat pe care i l-ar da un consultant ar fi: întâi și întâi pui niște bani deoparte, ceea ce noi numim economisit. Ca bună practică, se spune să ții deoparte cam trei venituri lunare. Da, de trei ori cât câștigi tu pe lună.”
Această rezervă ar trebui să fie disponibilă rapid în cazul unei situații neprevăzute.
„Sunt bani pe care trebuie să-i ții undeva cât mai sigur, cât mai puțin riscant și cât mai lichid. Dacă e ceva, să poți să apelezi la ei. Abia după ce ai acești bani puși deoparte te gândești la posibilități de investiții.”
Fidelis vs. depozit bancar
Mădălina Ion consideră că titlurile de stat pot fi analizate nu doar ca investiție, ci și ca variantă de economisire, în comparație cu depozitele bancare.
„Deși foarte mulți consultanți le văd ca pe un instrument de investiție, mie mi se pare că este un instrument bun și de economisire și mi se pare că este mai bun decât un depozit la bancă.”
În discuție, aceasta a indicat pentru emisiunea Fidelis analizată dobânzi între 6,3% și 7,5% la lei, în funcție de maturitate.
„Titlurile Fidelis îți dau o dobândă de 7,5%. Dobânda minimă, dacă mă uit eu la lei, la Fidelis, este de 6,3%, deci peste dobânzile pe care le poți găsi la băncile comerciale.”
Diferența de randament depinde și de perioada pentru care este emis titlul.
„Dacă iei titlul de stat cu maturitate de doi ani, ai 6,3% dobândă. Dacă iei titluri de stat cu maturitate de zece ani, ai 7,5% dobândă. Deci, na, e o dobândă mai bună.”
Un alt element evidențiat este posibilitatea tranzacționării ulterioare a titlurilor de stat Fidelis.
„Titlurile de stat, odată cumpărate, pot fi tranzacționate ulterior. E drept, prețul va fi un preț dictat de piață, dar nu este ca și cum ai bloca banii pe zece ani.”
Mădălina Ion compară această situație cu un depozit bancar închis înainte de termen, unde deponentul poate pierde dobânda contractuală.
„Să spunem că chiar negociezi cu banca să îți dea o dobândă poate mai mare decât 5%, 6% sau așa. Dar dacă tu desființezi depozitul la mijlocul anului, banca îți va calcula pentru acele șase luni dobânda ca pentru un cont curent, adică zero.”
În opinia sa, acesta este unul dintre argumentele în favoarea titlurilor de stat.
„Titlurile de stat au o dobândă mai bună decât depozitele la bănci, pe de o parte, și, pe de altă parte, nu au lichiditatea atât de inflexibilă cum o vedem noi la început.”
Prag de 500 de lei pentru donatorii de sânge
Mădălina Ion a explicat și condițiile de acces la emisiunea Fidelis discutată, arătând că valoarea minimă diferă în cazul donatorilor de sânge.
„La lei, la ediția asta de Fidelis, valoarea minimă este 5.000 de lei și după aceea crește cu valoarea unui singur titlu, care, dacă îmi aduc eu bine aminte, este de 100 de lei. Deci 5.100, 5.200, poți să depui oricât peste 5.000.”
Pentru donatorii de sânge, pragul este semnificativ mai redus.
„Foarte important, dacă ești donator de sânge, valoarea minimă e 500 de lei. Adică, uite, să te duci să donezi sânge și să poți să-ți iei titlu de stat de 600 de lei.”
Dobânda la titlurile de stat, neimpozabilă
Un alt avantaj invocat de Mădălina Ion este regimul fiscal al veniturilor obținute din titlurile de stat, în comparație cu dobânda bancară.
„Venitul, dobânda pe care o iau de la un titlu de stat este venit neimpozabil. Dobânda pe care o iau de la bancă se impozitează cu 10%.”
Ea oferă și un exemplu pentru a evidenția diferența dintre cele două variante.
„Dacă banca îmi dă o dobândă de 5%, eu, de fapt, voi încasa net o dobândă de 4,5%, pe când la titlul de stat îmi spune 7,5% — ăia sunt banii mei.”
„Nu vorbim de câștigat mai mulți bani, ci de pierdut mai puțini”
Mădălina Ion atrage însă atenția că randamentul trebuie raportat la inflație. O dobândă nominală ridicată nu înseamnă automat că puterea de cumpărare a economiilor crește.
„În condițiile unei inflații de 10% nu vorbim de câștigat mai mulți bani, ci de pierdut mai puțini bani. Îmi pare rău că spun asta, dar, când e inflație de 10%, și 7,5% este sub inflație.”
În aceste condiții, diferența este, în opinia sa, dimensiunea pierderii reale.
„Deci și în cazul titlurilor pierzi niște bani, dar pierzi mult mai puțin. La bancă, dacă îți depui banii, pierzi mai mult, mult mai mult.”
Cea mai dezavantajoasă variantă, în contextul descris, ar fi păstrarea banilor în numerar fără niciun randament.
„Gândește-te dacă ții banii în dulap, cum mai fac încă unii oameni, este ca și cum ai pierde foarte mulți bani. Adică gândește-te: într-un an ai pierdut 10%. Ai pus 1.000 de lei, la sfârșitul anului ai 900.”