Harta brânzei românești: Câți producători autohtoni mai rezistă în lupta cu marile importuri?
Aproximativ 200 de fabrici de lactate și peste 1.500 de ateliere meșteșugărești acoperă piața de profil din România. Deși consumul este ridicat, procesatorii locali se confruntă cu fragmentarea fermelor de origine și cu presiunea prețurilor practicate de marii furnizori europeni.
Piaţa brânzeturilor şi lactatelor, în UE, este organizată foarte bine, iar actorii din domeniu sunt în alt secol. Fermierul, dimineaţa, în Belgia sau Olanda, când se duce să-şi pună vacile de lapte la aparatele de muls, se uită pe Internet care e cotaţia laptelui dulce pe Bursă.
Sectorul național de procesare a laptelui numără în prezent în jur de 200 de unități industriale autorizate sanitar-veterinar, care luptă pentru competitivitatea lor, acum, când România este pe această piaţă dură, complexă, concurenţială.
La aceste 200 de unităţi, se adaugă peste 1.500 de mici ateliere artizanale și centre de prelucrare, la nivel de fermă, conform datelor Autorității Naționale Sanitare Veterinare și pentru Siguranța Alimentelor (ANSVSA).
Harta brânzei românești: Câți producători autohtoni mai rezistă în lupta cu marile importuri?
Deși România dispune de un efectiv considerabil de animale, industria locală acoperă doar parțial cererea internă de brânzeturi maturate și procesate.
Piața brânzeturilor din România are o structură atipică, comparativ cu vestul Europei: este încă puternic dominată de brânzeturile proaspete și saramurate (telemea, caș, brânză de vaci); segmentele de brânzeturi maturate și brânză topită/procesată au evoluții complet diferite, din punct de vedere valoric și al volumelor.
Scurtă radiografie a pieței
Producție totală de brânzeturi în România: 95.000 – 100.000 t/an
Consum total estimat: 140.000 – 150.000 t/an
Diferența de peste 40.000 – 50.000 t e acoperită din importuri, în special pe segmentele de cașcaval industrial, Gouda/Edam și brânzeturi procesate.
Există următoarele tipuri de brânzeturi:
A. Brânzeturi albe și saramurate (telemea, caș, brânză de vaci, feta)
Pondere în producția națională:~55% - 60%** (55.000 – 60.000 t).
Citeşte şi: Brânza de Teaca, al 18-lea produs românesc cu indicație de origine protejată din UE. Care sunt celelalte 17?
Este cel mai mare volum al industriei locale. Telemeaua (de vacă, oaie, mixtă) rămâne lider de consum, însă are margini de profit mici pentru procesatori și o competiție uriașă, din zona autoconsumului/pieței gri.
Adică, sunt o mulţime de mici crescători, care îşi fac singuri telemeaua pentru consum propriu şi nu dau pe la alimentară, să cumpere din comerţ
B. Brânzeturi maturate și semimaturate (cașcaval, gouda, cedar, brânzeturi speciale/artizanale)
Pondere în producția națională: ~30% - 35% (30.000 – 35.000 t).
Cașcavalul (Olt, Prahova, Dalia, Rucăr, Săveni) reprezintă peste 80% din tot ceea ce înseamnă maturat, la un produs local.
Maturatele de tip continental/alpin (precum gouda, edam, brânza tilsit, maturatele de capră/oaie reprezintă doar 5% - 10% din producția locală.
Citeşte şi: Brânză sau iaurt? Nutriționiștii spun care dintre cele două produse este mai benefic pentru organism
Marea problemă a maturării este că necesită stocare îndelungată (de la 30-60 de zile, până la 6-12 luni), blocând capital de lucru imens și necesar de frig comercial pe care puțini procesatori români și-l permit.
De menţionat că brânza maturată este cea mai bună. Din cauza problemelor băneşti, peste 60% din brânzeturile maturate tari din retailul modern sunt importate din Polonia, Olanda şi Germania.
C. Brânzeturi procesate (brânză topită, felii pentru burgeri, creme de brânză)
Pondere în producția națională:~8% - 10% (cca 8.000 – 10.000 t).
Este o nișă tehnologică dominată de câțiva jucători mari (cum este de exemplu Hochland, la Sighișoara / Săvădisla). Producția locală de brânză topită folosește ca materie primă șarje de brânzeturi maturate.
De asemenea, defecte de formă / textură din procesare, având un randament economic excelent, dar o cerere în ușoară stagnare, din cauza orientării consumatorilor spre etichete mai „curate”.
De ce nu producem mai mult produs maturat, dacă e aşa de bun? Cauze
Consumul de lapte mare: Pentru 1 kg de telemea proaspătă ai nevoie de 5–6 l de lapte. Pentru 1 kg de cașcaval sau maturat dur (peste 6 luni) ai nevoie de 10–12 l de lapte.
Costul materiei prime: Când laptele, ca materie primă, variază sau este scump, la poarta fermei, procesatorii preferă produse cu rotație rapidă (lapte de consum, iaurt, telemea proaspătă), în locul maturării, care imobilizează cash-flow-ul, conform zf.ro.
Structura asta arată clar că maturarea rămâne cenușăreasa profitabilă, dar greu de susținut pentru procesatorul român mediu.
Unul dintre principalele obstacole menționate de operatorii din piață este gradul ridicat de fragmentare al fermelor mici, care îngreunează colectarea laptelui la un standard de calitate constant și la costuri competitive.
În acest context, masa principală a produselor lactate ieftine din marile rețele comerciale provine din state precum Polonia, Germania sau Ungaria.
Subiectul acesta a fost speculat politic. Pur şi simplu, industria alimentară românească nu poate face faţă la cererea mare internă şi atunci golurile de stoc se completează cu importuri.
Este şi normal. Nu poţi tu, procesator, să pui pe raft, în loc de produse: "Ne cerem scuze, dar văcuţele noastre românce au o blândă şi nu putem folosi laptele lor". Şi la fel se procedează peste tot: se iese pe piaţa-spot şi se completează stocul.
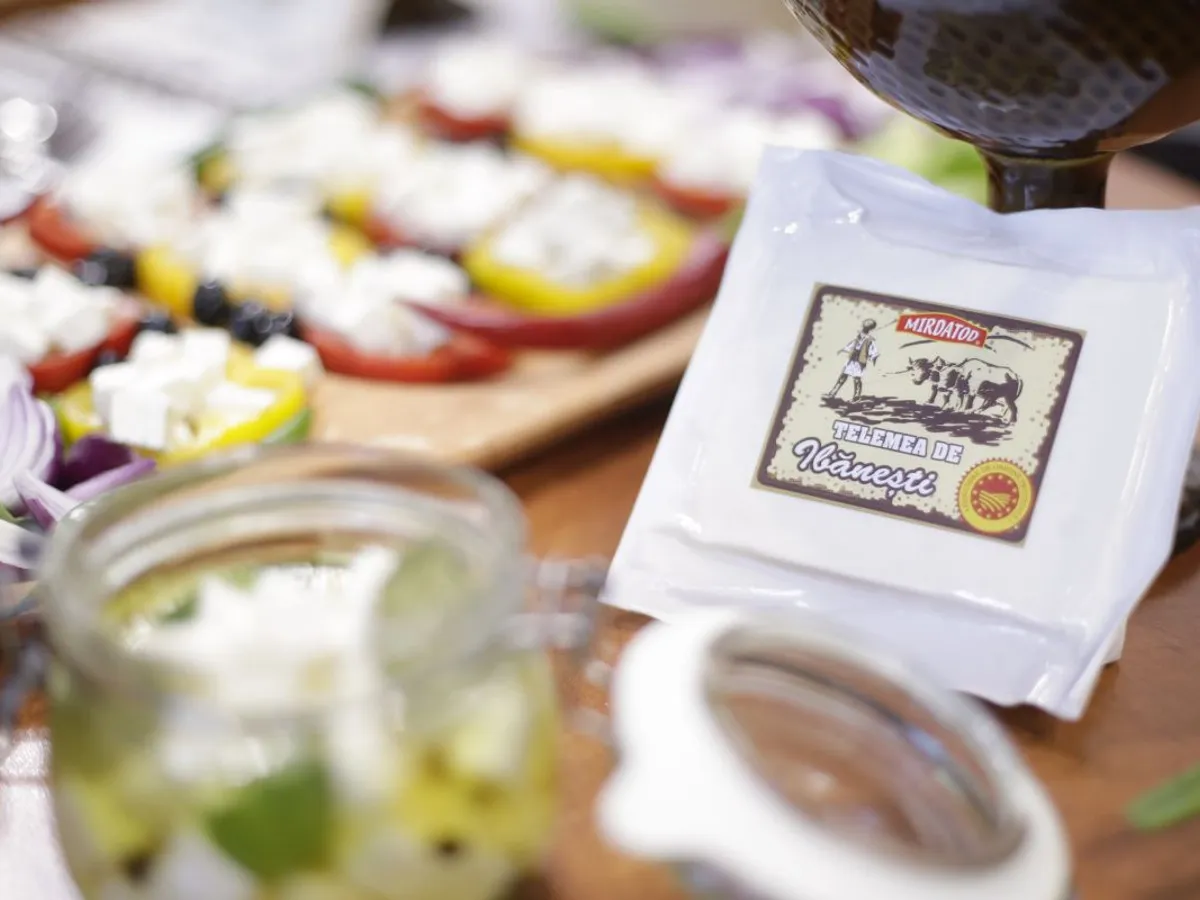
Producătorii autohtoni încearcă să recupereze teren, prin orientarea către produse cu valoare adăugată ridicată, precum brânzeturile artizanale sau cele atestate cu denumire de origine protejată (DOP).