VIDEO Economisești sau investești? De câți bani ai nevoie înainte să îți asumi riscuri
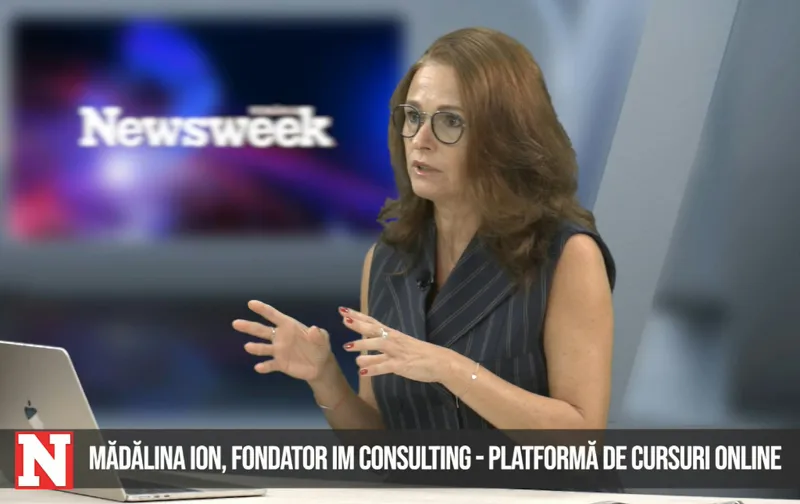
Banii puși deoparte pentru o urgență au alt rost decât cei investiți pentru un câștig viitor. Mădălina Ion, fondator IM Consulting, explică de unde ar trebui început și ce trebuie verificat înainte de a alege titluri de stat, depozite sau produse pentru pensie.
Diferența dintre economisire și investiție nu este întotdeauna clară. Cineva poate spune că „economisește” cumpărând bitcoin sau că „investește” atunci când constituie un depozit bancar. Mădălina Ion spune că întrebarea esențială este ce vrei să faci cu banii: să îi ai la dispoziție când apare o problemă sau să urmărești un câștig în timp.
Fondul de urgență, înaintea unei investiții
„Când economisesc bani, nu vreau neapărat câștig. Urmăresc să am banii disponibili dacă mi se întâmplă ceva”, explică Mădălina Ion.
Citește și: Cum poți învăța online despre taxe și investiții de la o româncă acreditată de Harvard
Recomandarea ei este ca o persoană să își pună deoparte echivalentul a cel puțin trei venituri lunare. Suma ar putea acoperi o perioadă fără loc de muncă sau cheltuieli apărute în urma unei boli ori a unui accident. Ion precizează că nu este o regulă identică pentru toată lumea: fiecare trebuie să țină cont de situația sa și de cât risc este dispus să accepte.
Citește și: VIDEO Cum se plătește CASS pentru activități independente? Cât plătesc sportivii, avocații, coafezele?
„Dacă nu ai acel minim economisit, minimum trei venituri lunare, nu te gândești să investești. Investești numai banii care îți rămân după ce ai acel fond de urgență pus deoparte”, spune ea.
Motivul este riscul de a avea nevoie de bani într-un moment nefavorabil. „Când investești, te gândești uneori: «Sunt dispus să pierd banii ăștia sau să îi primesc foarte târziu?»”, arată consultanta.
Titlurile Fidelis pot fi vândute înainte de scadență. Cât primești depinde de prețul din piață
Printre instrumentele menționate de Mădălina Ion se află titlurile de stat Fidelis. Ea dă exemplul emisiunii în lei cu scadența la zece ani și dobândă anuală de 7,5%. Rata corespunde emisiunii din septembrie 2026, potrivit Bursei de Valori București.
„Mulți spun: «Bun, dar eu nu pot să blochez banii pentru zece ani». [...] Îi am disponibili, pentru că titlurile de stat se tranzacționează pe bursă. Deci pot să le vând”, explică ea.
Posibilitatea de a vinde nu înseamnă însă recuperarea sigură a întregii sume investite. La vânzarea înainte de scadență, prețul este cel din piață și poate fi mai mic decât prețul plătit inițial. Acest risc este descris și în prospectul Fidelis.
În interviu, Ion menționează și cazul unor persoane care ar fi cumpărat titluri de stat folosind un credit cu dobândă mai mică decât cea a titlurilor. Diferența dintre cele două dobânzi nu reprezintă automat un profit: contează costul total al creditului, condițiile de rambursare și prețul la care ar putea fi vândute titlurile dacă banii sunt necesari înainte de scadență. Aceasta este o inferență din condițiile produselor, nu un câștig demonstrat de exemplul relatat.
La depozit, verifică dobânda primită dacă retragi banii mai devreme
Depozitele bancare sunt o altă variantă discutată în interviu. „Este important să mă uit la termenul depozitului, pentru că, dacă îmi iau banii înainte, nu voi primi dobânda agreată cu banca pentru perioada în care am lăsat banii, ci voi primi dobândă de cont curent. Și trebuie să mă uit la comisioanele de retragere”, spune Mădălina Ion.
Condițiile exacte trebuie verificate în contractul fiecărui depozit. Separat de dobânda oferită, depozitele eligibile la băncile participante la Fondul de Garantare a Depozitelor Bancare sunt acoperite, în general, până la echivalentul a 100.000 de euro pentru fiecare deponent la fiecare bancă, potrivit FGDB.
Pensia facultativă și asigurarea de viață au alt orizont de timp
Mădălina Ion include în discuție și pensia facultativă, Pilonul III. „Nu pot să spun neapărat că este un instrument de economisire, pentru că am zis «după 60 de ani». Dar este un instrument de investiție cu risc relativ scăzut, niciodată zero”, afirmă ea.
Consultanta indică avantajul fiscal al contribuțiilor plătite de angajator, în limita a 400 de euro anual pentru fiecare angajat. Plafonul apare în reglementările fiscale publicate de ANAF. Afirmația din interviu despre un „câștig de 45%” este o comparație făcută de invitată; avantajul efectiv depinde de situația salarială și de încadrarea fiscală a beneficiului.
Ea vorbește și despre asigurările de viață cu componentă de investiție: „Dacă mie mi se întâmplă ceva, măcar știu că familia mea nu rămâne chiar pe stradă. Și, pe de altă parte, are și această componentă de investiție”.
Înainte de alegerea unui astfel de produs trebuie analizate acoperirea oferită familiei, costurile, riscurile investiției și condițiile în care pot fi retrași banii. Autoritatea de Supraveghere Financiară a semnalat probleme în modul de concepere și vânzare a unor asigurări de viață cu componentă investițională.